7月21日,首尔回生法院撤回了三天前的一项裁定——这个动作很罕见,但更扎眼的,是它之前判的是什么。
就在7月3日,同一家法院以“没钱了”为由,裁定终止韩国第二大超市连锁Homeplus的企业重整程序。理由是Homeplus拿不出最低运营资金2000亿韩元,约合人民币9个亿。用法律语言说就是:你连活下去的基本成本都没有了,重整没意义,关了吧。
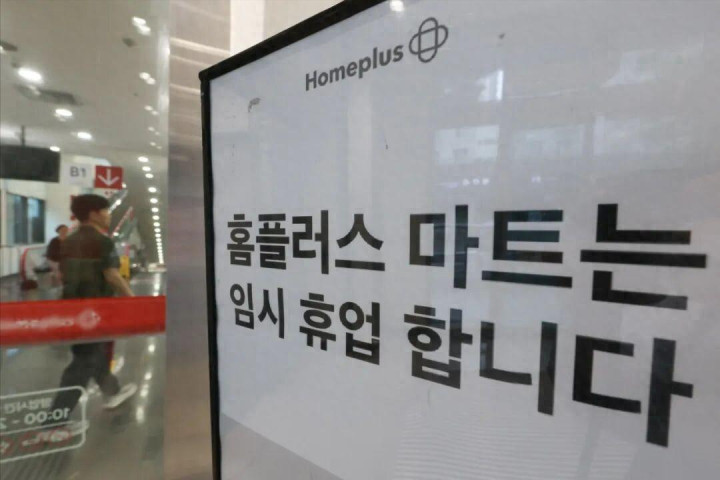
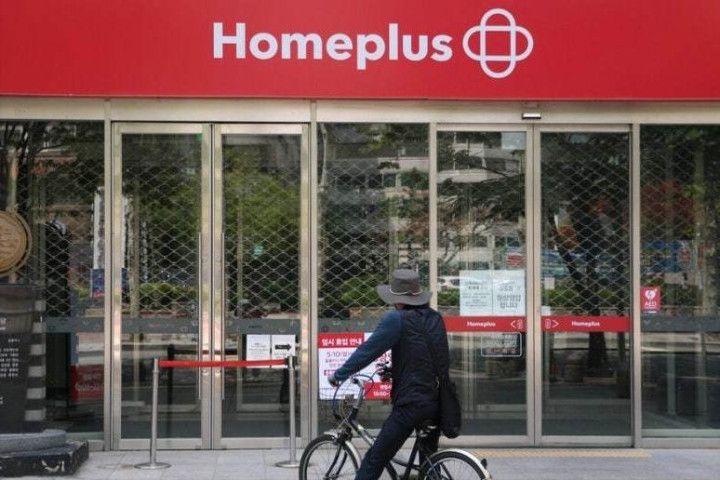
13日,Homeplus宣布旗下所有大型超市暂停营业。公司发了一份新闻稿,措辞非常直白:货款付不出了,水电费也扛不住了。一个覆盖全韩国的零售巨头,就这么被掐断了最后一口气。
16日,最大债权方梅里茨金融集团终于出手,批了2000亿韩元的紧急融资。条件是:持有Homeplus全部股权的私募——MBK Partners,加上会长金秉奏本人,全额连带责任保证。换句话说,这是拿身家性命做抵押才换来的续命钱。
21日法院撤销裁定,重整程序恢复。Homeplus说如果资金到手,8月重新开店。
看起来,这个剧本的结局似乎是“危在旦夕→白衣骑士出手→转危为安”。但你要是顺着这条线往前挖,就会发现:真正把Homeplus逼到这一步的,恰恰就是这个“白衣骑士”自己。
2015年,MBK Partners从英国零售商乐购手里,以7.2万亿韩元——约合679亿人民币——买下了Homeplus的100%股权。
这是韩国零售史上最大的并购案之一。但关键在于,这7.2万亿里,MBK自己掏了多少?用韩媒的话说,大部分是借来的。这就是私募圈里最经典的玩法:杠杆收购(LBO)——用很少的自有资金当首付,剩下的全部靠银行贷款或者发债,然后用收购来的公司自己的现金流去还债。
听起来是不是有点像“用你的钱买你”?
这个模式本身并不违法,在国际资本市场里很常见。但它要求被收购的企业必须是一个稳定的“现金流奶牛”——赚钱足够多、足够稳,才能覆盖收购时背上的巨额债务利息。一旦企业本身的盈利能力下降,或者外部经济环境恶化,这套模式就会像多米诺骨牌一样倒下去。
Homeplus就是典型的案例。
收购之后,MBK开始了一连串操作:出售优质资产、把门店回租、剥离小型超市业务Express部门。从资本运作的角度看,这都是优化资产结构、回收资金的标准动作。但从经营的角度看,这些动作的后果只有一个:Homeplus的核心资产被层层剥离,造血能力越来越弱。
到2025年3月,Homeplus申请企业重整的时候,门店已经从126家砍到了67家,几乎腰斩。一边是自己最值钱的资产被卖掉,一边是收购时背上的巨额债务像雪球一样越滚越大,管理层手上的牌,早就没几张了。
韩媒还曝了一个细节:Homeplus在申请重整前的第6天,曾将超过1万亿韩元的债务在会计上转为资本,目的是为了避开完全资不抵债的状态。换句话说,连账面上的“体面”都是最后关头强撑出来的。
到这里,你可能已经看出来了:这个故事的转折点,不是7月21日法院撤销了裁定,而是2015年那场收购从一开始就埋下了危机。
但这又引出了另一个问题:既然买了,为什么不把它经营好?
问题就在这里。私募基金的逻辑和实体企业的逻辑,从根本上就是两套系统。基金的周期通常是5到7年——募资、收购、改造、估值拉高、退出。它们追求的是在有限时间内把资产价格炒上去然后卖掉,而不是在一个行业里深耕三十年。对MBK来说,Homeplus是一个用来制造回报的“标的”,不是一个需要慢慢养大的“事业”。
但问题是,Homeplus的体量太大了——它有5264家合作供应商,上万名员工,是韩国数千万消费者的日常供应渠道。当一个体量这么大的基础设施型企业被装进一只基金的财务模型里,一旦退出节奏被打乱——比如利率持续走高、消费下行、出售计划受阻——原本精心设计的退出路径就会变成死胡同。
而最讽刺的是:当这家企业真的走投无路的时候,能够救它的人,恰恰是当初收购时借钱给它的那些银行和金融机构。梅里茨金融集团批的2000亿韩元,本质上是在给MBK的收购失误买单。条件是金秉奏拿个人资产担保——但这份担保的背后逻辑依然是:你闯的祸,你来兜底。
那供应商呢?那上万名员工呢?
韩国政府已经宣布了4400亿韩元支持合作企业,对每位受影响的劳动者最高支持2100万韩元。也就是说,私人资本通过杠杆收购赚走的利润,最终由全体纳税人来承担损失。
这已经被说烂了,但放到Homeplus这个案例里,依然触目惊心。
首尔回生法院7月21日的动作,从法律层面看是对的——既然资金到位了,就再给一次机会。法院将重整方案表决期限延长到了9月4日。也就是说,Homeplus还有大约一个半月的时间窗口来说服债权人接受它的重组方案。如果到9月还拿不出可行的方案,法院可能会再次启动清算程序。
但哪怕Homeplus在8月重新开业,哪怕它在9月通过了重整方案,有一个问题依然没有答案:谁来保证类似的事情不再发生?
杠杆收购本身不是原罪。但当收购方把一家关乎数千万人日常生活的企业当作金融工具来操作,当企业的核心资产被层层剥离、债务被层层叠加、危机爆发时风险又层层外溢到社会层面——这套游戏规则是不是该重新审视了?
这不只是韩国的问题。在全世界范围内,私募资本深度介入实体零售、医疗、教育这些基础设施性质的行业,已经是一个越来越普遍的现象。好的一面是资本效率提升了;坏的一面是,一旦市场环境逆转,这些行业的脆弱性会比想象中大得多。而买单的,永远不是离场的那只基金。
9月,首尔回生法院的最终裁决,将决定Homeplus的命运。但比一家超市命运的走向更重要的,是那些真正被摆上台面的拷问:当利润被私有化、损失被社会化的时候,金融创新的边界究竟在哪里?这恐怕不是任何一个法院能用一纸判决回答的问题。
兴盛网提示:文章来自网络,不代表本站观点。